お金が貯まらない原因とは?資産形成に役立つ習慣と投資心理をわかりやすく解説
「収入はあるのに、なぜかお金が貯まらない」「投資を始めても感情に左右されてしまう」と感じたことはありませんか?
お金が貯まらない背景には、収支の問題だけでなく、日常の習慣や心理的な傾向が関係している場合があります。
この記事では、支出が増える原因、資産形成に役立つ考え方、複利の仕組み、投資判断に影響する心理効果、FX取引におけるリスク管理を順番に解説します。
この記事でわかること
- お金が貯まりにくくなる3つの心理的な原因
- 無理なく資産形成を続けるための習慣
- 複利の仕組みとシミュレーション
- 投資判断に影響する4つの心理効果
- FX取引で意識したいリスク管理
お金が貯まらない3つの原因
貯蓄が思うように進まない理由は、単に節約が足りないからとは限りません。まずは、日常の支出に影響しやすい3つの考え方を見てみましょう。
心理的財布|お金の使い道によって判断が変わる
心理的財布とは、同じ金額のお金でも「生活費」「趣味のお金」「臨時収入」など、頭の中で別々に扱ってしまう傾向のことです。
たとえば、普段は節約していても、ボーナスを特別なお金だと考えて使いすぎてしまう場合があります。お金の入手方法にかかわらず、家計全体で管理することが大切です。
ライフスタイル・インフレーション|収入に合わせて支出も増える
昇給や収入増加に合わせて、住居費や買い物などの支出が増えてしまう現象です。
収入が増えても生活費が同じペースで増えれば、貯蓄に回せるお金はなかなか増えません。収入が増えたときこそ、貯蓄に回す金額を先に決めることを意識しましょう。
現在バイアス|将来より目先の満足を優先する
現在バイアスとは、将来の大きな利益よりも、今すぐ得られる小さな満足を優先しやすい心理傾向です。
貯蓄や投資を後回しにして、目の前の買い物を選んでしまうことなどが例として挙げられます。対策として、自動積立などの仕組みを活用する方法があります。
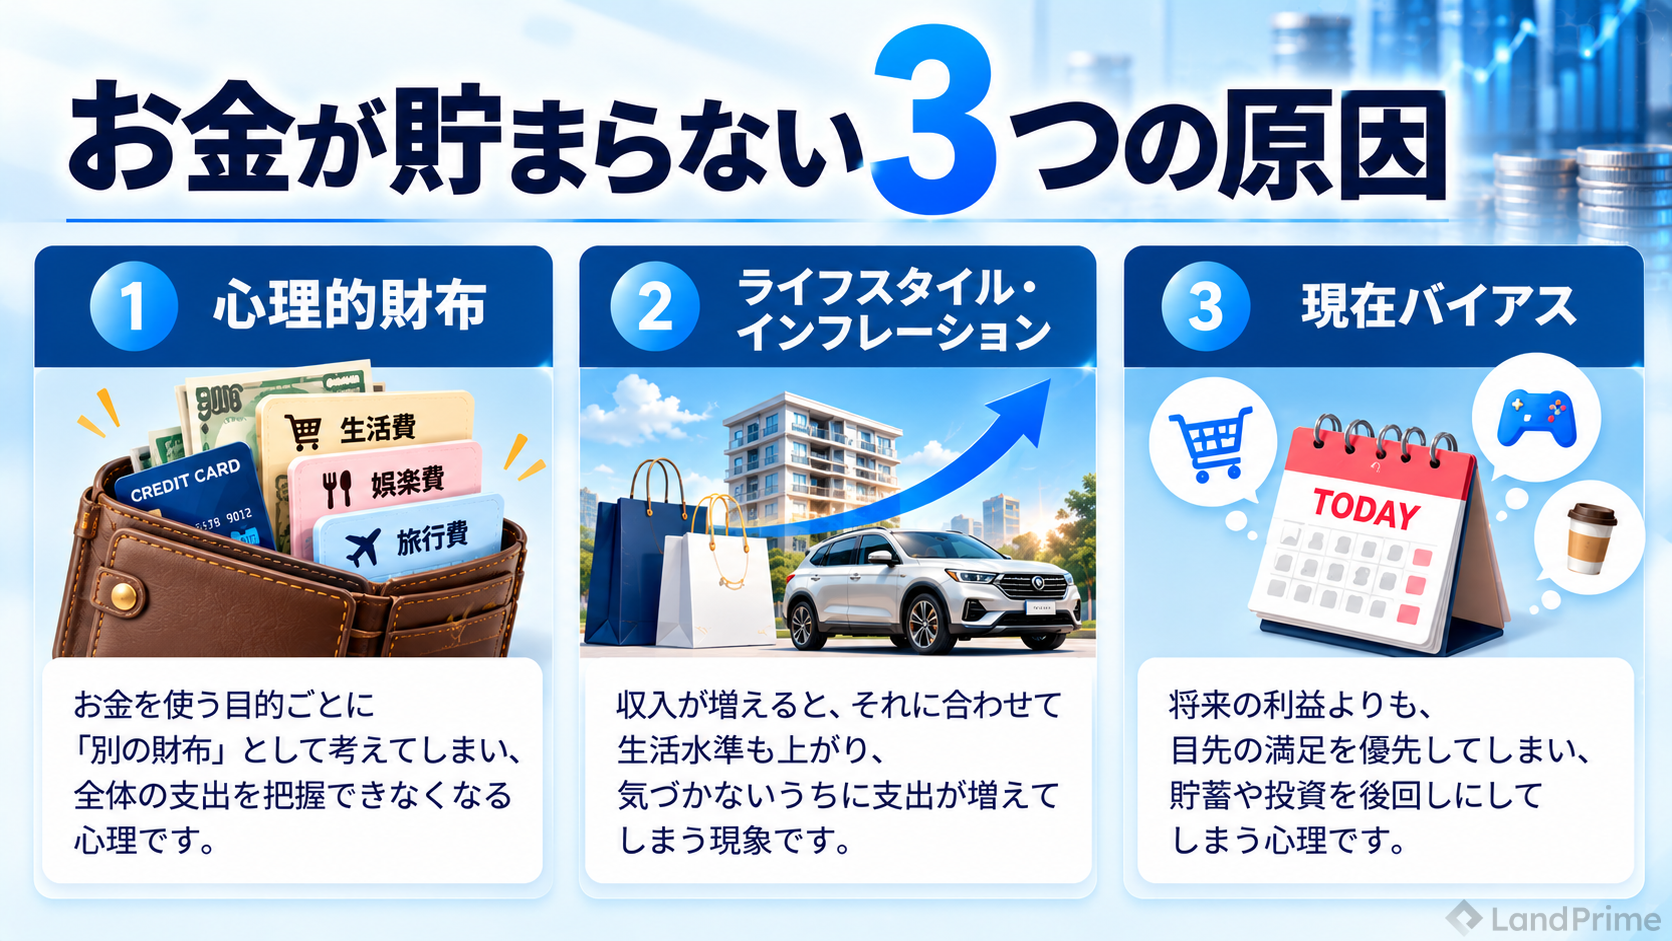 お金が貯まりにくい心理的な原因を整理した図解
資産形成を続けるために取り入れたい習慣
大切なのは、一時的に大きく節約することよりも、無理なく続けられる仕組みを整えることです。
収入と支出をまとめて把握する
用途ごとに予算を分けることは便利ですが、家計全体の収支を見失わないようにしましょう。固定費・変動費・貯蓄額を定期的に確認すると、改善点が見つけやすくなります。
先取り貯蓄を仕組み化する
収入が入ったら、使い始める前に一定額を貯蓄用口座へ移す方法です。自動振替などを利用すると、その都度判断する負担を減らせます。
行動を取りやすい環境を整えるという点では、ナッジ理論の考え方にも通じています。金額は生活に無理のない範囲で設定しましょう。
収入が増えたときこそ支出を見直す
昇給や臨時収入のすべてを生活費に充てるのではなく、一部を貯蓄や将来の備えに回すルールを決めておくと、生活水準の上昇による支出増加を抑えやすくなります。
影響の大きい支出から優先的に見直す
パレートの法則は、結果の大部分が一部の要因によって生み出されることがあるという経験則です。
家計では、細かな出費をすべて削る前に、住居費や通信費など金額の大きい支出から確認するという考え方に応用できます。ただし、すべての家計で一定の割合が成立するわけではありません。
目的と期間を決めて資金を分ける
近いうちに使う生活資金と、長期的な資産形成に充てる資金を区別することも重要です。生活防衛資金を確保したうえで、投資に回せる余裕資金を検討しましょう。
複利で資産が増える仕組みとは?
複利とは、運用で得た利益を元本に加え、その合計額を再び運用する考え方です。
利益にも新たな利益が生じるため、一定のプラス利回りが続くと仮定した場合、運用期間が長いほど増加額が大きくなります。
たとえば、元本100万円を年利5%で複利運用できたと仮定すると、5年後は約127.6万円、10年後は約162.9万円、20年後は約265.3万円になります。
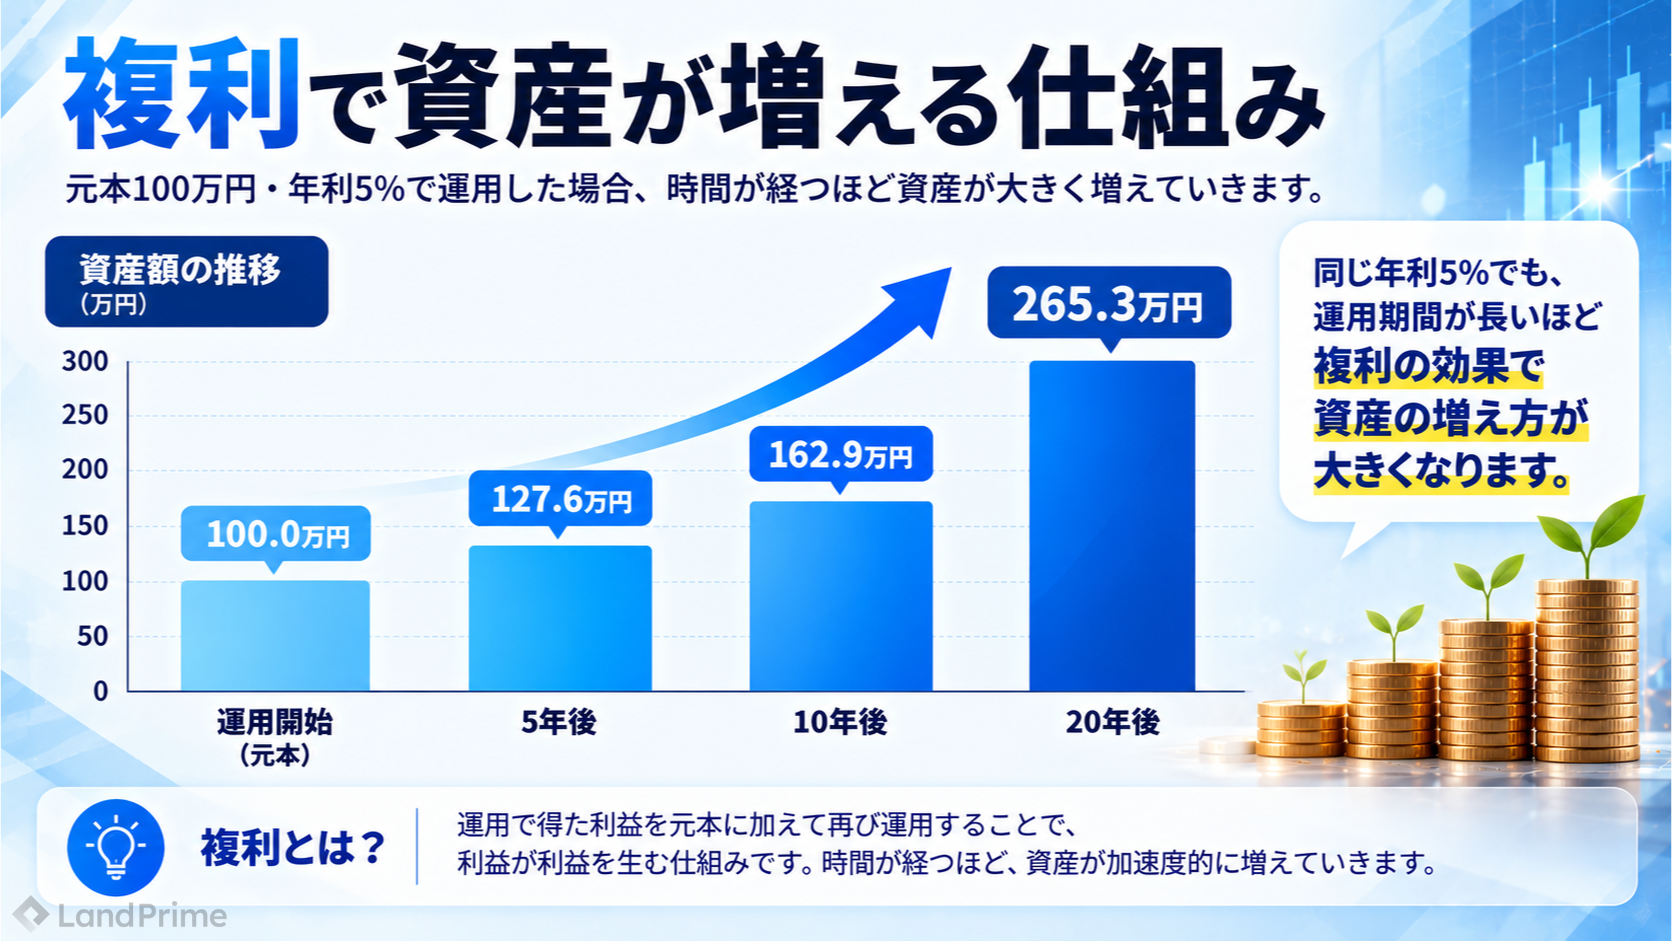 ※元本100万円・年利5%の複利計算による試算。税金・手数料は考慮していません。実際の運用成果を保証するものではありません。
ただし、実際の運用では利回りが一定とは限らず、損失によって資産が減少することもあります。複利の効果を理解することと、将来の利益を確実視することは別だと考えましょう。
115の法則|資産が約3倍になるまでの期間の目安
115の法則は、一定の利回りで複利運用した場合に、資産が約3倍になるまでの期間を概算するための近似式です。
115 ÷ 年利(%)= 約3倍になる年数の目安
年利5%なら115 ÷ 5=23で、約23年が目安になります。あくまで簡易的な計算であり、運用成果を保証するものではありません。
126の法則|積立運用に関する簡易的な目安
126の法則は、毎月一定額を積み立てながら運用した場合に、積立元本に対する資産額の増加を概算する考え方として紹介されることがあります。
ただし、積立額や積立時期、利回りの計算方法によって結果は異なります。具体的な将来資産額を確認したい場合は、条件を設定した積立シミュレーションを利用しましょう。
投資判断に影響する4つの心理効果
投資では、相場の情報だけでなく、人間の心理も判断に影響します。自分が陥りやすい思考の癖を知ることが、冷静な判断につながります。
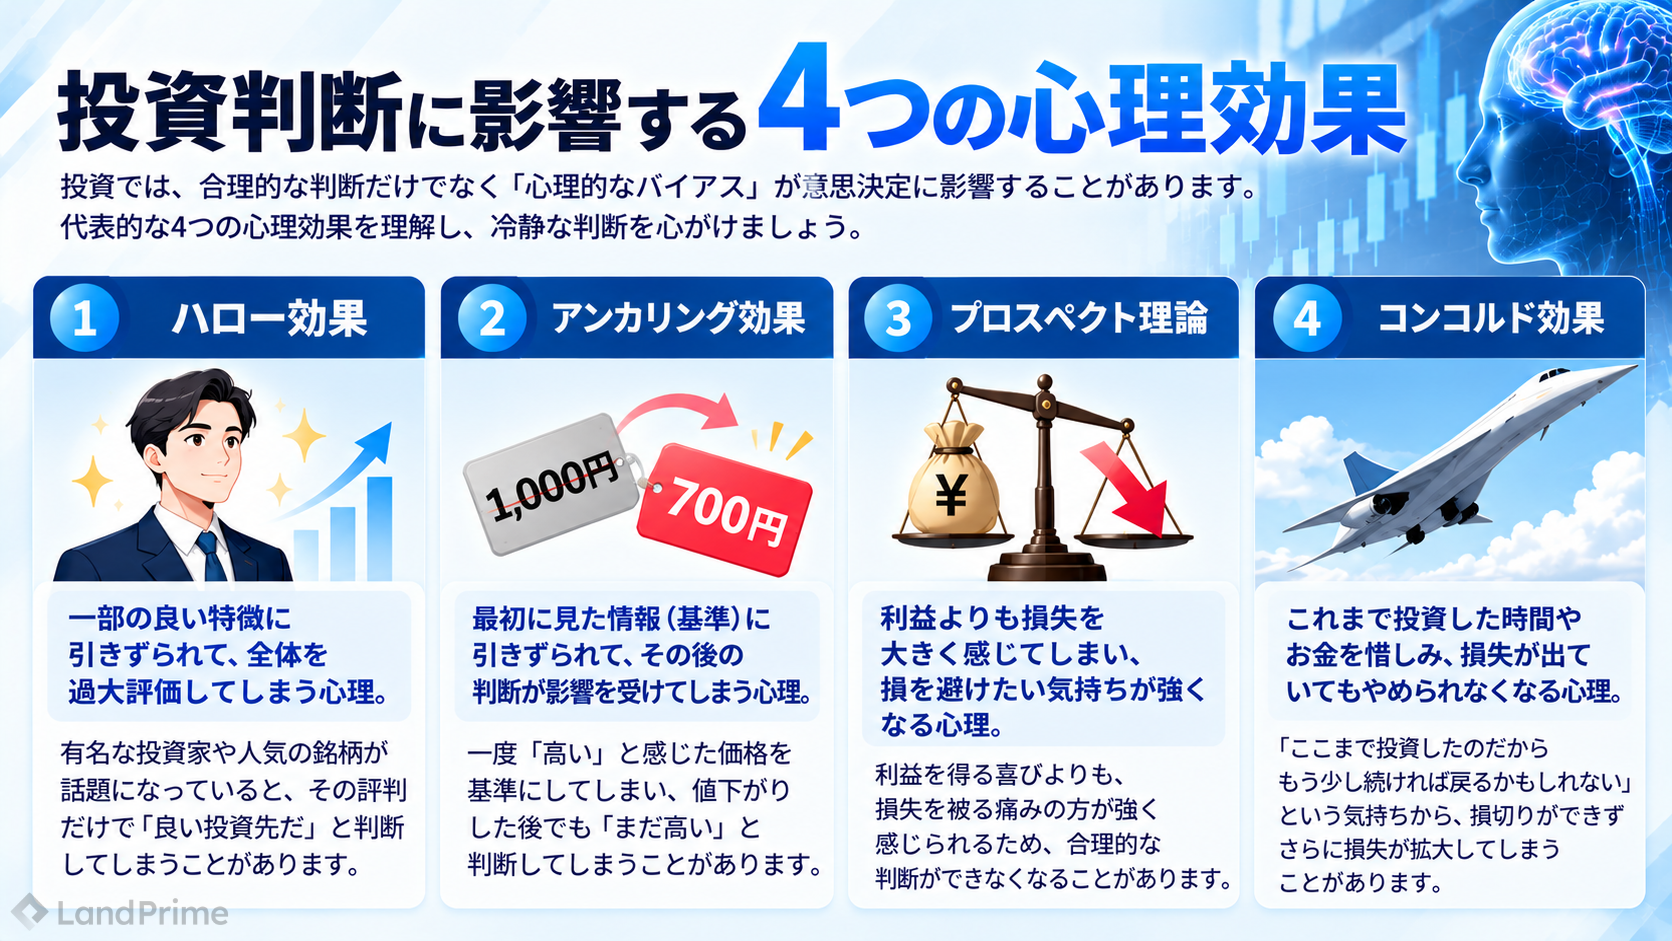 投資判断に影響しやすい代表的な4つの心理効果
ハロー効果|目立つ特徴に全体の評価が引っ張られる
著名な投資家が注目している、企業の知名度が高いといった一部の印象から、投資対象全体を高く評価してしまうことがあります。
評判だけでなく、取引条件やリスクなどの客観的な情報も確認することが大切です。
アンカリング効果|最初に見た価格を基準にしてしまう
過去の高値や購入価格にとらわれ、現在の価格が妥当かどうかを十分に検討できなくなる傾向です。
「以前より安いから買い時」とは限りません。現在の市場環境や価格変動の背景を確認しましょう。
プロスペクト理論|利益と損失の感じ方は対称ではない
一般に、人は同程度の利益による喜びより、損失による痛みを強く感じやすいとされています。
その結果、利益を早く確定する一方で、損失を抱えたポジションを長く保有してしまうことがあります。損切り条件を事前に決めることが重要です。
コンコルド効果|これまでの投資を惜しんで撤退できない
すでに費やした時間やお金を取り戻そうとして、合理的な撤退判断が難しくなる心理です。
過去の投資額ではなく、現在の取引根拠と今後のリスクに基づいて判断することが大切です。
FX取引で実践したいリスク管理の基本
資産形成における心理の理解は、FX取引でも役立ちます。FXはレバレッジによって損益が大きく変動する可能性があるため、事前のルール作りが重要です。
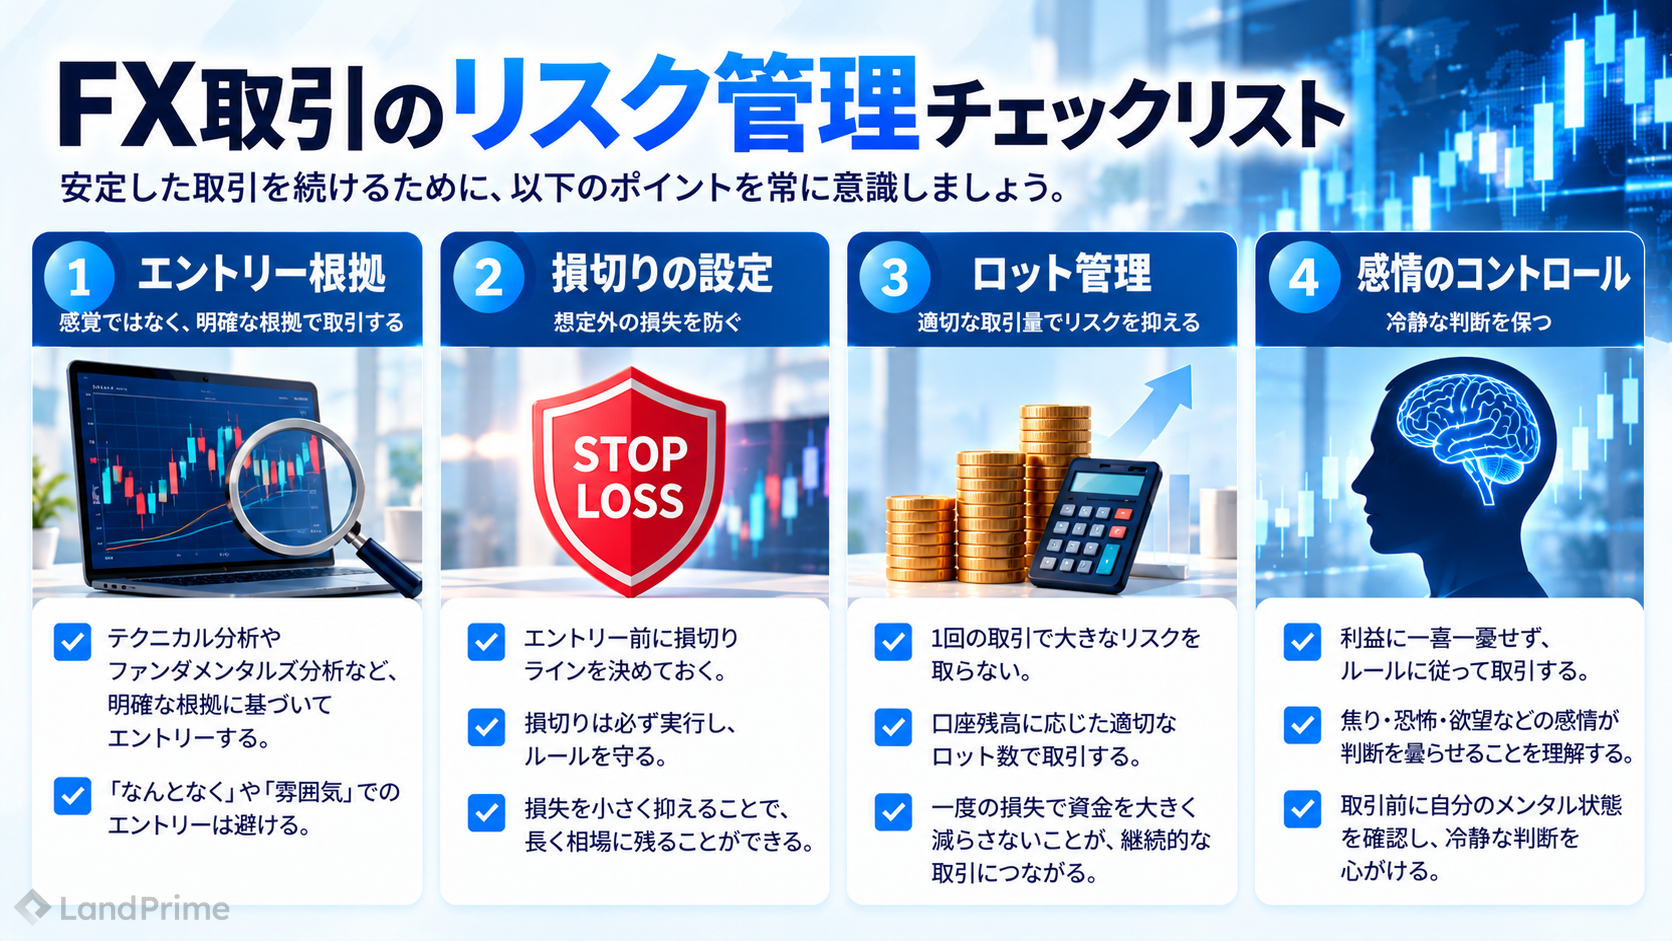 取引前に確認したい4つのリスク管理項目
エントリーの根拠を明確にする
テクニカル分析や経済指標など、何を根拠に取引するのかを事前に整理しましょう。周囲の雰囲気だけで売買を決めないことが大切です。
損切りの基準を事前に決める
相場が予想と反対に動いた場合に備えて、許容できる損失と決済する水準を検討しましょう。損切り注文を設定しても、相場急変時には指定価格で約定しない場合があります。
口座資金に見合った取引数量にする
高いレバレッジを利用できても、大きなポジションを持つ必要はありません。必要証拠金と想定損失を確認し、無理のないロット数を選びましょう。
感情に左右されない取引ルールを作る
損失を取り戻したい焦りや、利益を逃したくない気持ちは判断を曇らせることがあります。取引記録を振り返り、あらかじめ決めたルールを守れているか確認しましょう。
ポイント|貯蓄とFX取引は目的を分けて考える
生活費や緊急時の備えに必要な資金を、値動きの大きい取引に充てることは避けましょう。FXは預貯金と異なり、元本が保証されない取引です。
お金の習慣と投資心理に関するよくある質問
Q. お金を貯めるために最初にすべきことは?
まずは毎月の収入と支出を把握し、無理のない貯蓄額を決めることです。自動振替などで先取り貯蓄を習慣化する方法もあります。
Q. 複利なら必ず資産が増えますか?
いいえ。複利は利益を再投資する仕組みですが、投資では損失が生じることもあります。一定の利回りが続くという試算と、実際の運用結果は異なります。
Q. 投資で感情的にならない方法はありますか?
売買の根拠、取引数量、損切り基準を事前に決め、取引後に判断を振り返ることが役立ちます。ただし、心理的な影響を完全になくせるわけではありません。
まとめ|お金の習慣と投資心理を理解して資産形成に活かそう
お金が貯まらない原因には、心理的財布、ライフスタイル・インフレーション、現在バイアスなどの考え方が関係する場合があります。
収支の把握や先取り貯蓄など、続けやすい仕組みを作ることが第一歩です。
投資では、複利の仕組みを理解するとともに、ハロー効果やアンカリング効果などの心理的な偏りを意識することも大切です。
FX取引を検討する際は、余裕資金の範囲で、損失リスクを十分に理解して判断しましょう。
※FX・CFD取引には、為替レートや市場価格の変動により損失が発生するリスクがあります。レバレッジを利用した取引では、損失が大きくなる可能性があります。本記事は一般的な情報提供を目的としており、特定の取引や投資成果を保証するものではありません。取引前に最新の取引条件やリスクを十分に確認してください。